Eine Spesenabrechnung lässt sich mit KI weitgehend automatisieren, bis auf die Entscheidungen. Ein KI-Mitarbeiter liest jeden Beleg im Volltext, benennt ihn einheitlich, rechnet die Verpflegungspauschalen samt Kürzungen und die Bewirtung, gleicht die Kartenabrechnung Position für Position ab und legt dir am Ende eine Liste vor: fehlender Beleg, vermutlich private Zahlung, fehlerhafter Beleg. Buchen, auszahlen und steuerlich bewerten bleibt Sache des Menschen. Ich habe Peter, meinen KI-Mitarbeiter für Belege, einen Testfall durchrechnen lassen: eine erfundene Reise von Saarbrücken nach München mit sieben Beispielbelegen und einer Kartenabrechnung mit neun Positionen. Nach gut elf Minuten (ein einziger Lauf, kein Richtwert) lagen Spesentabelle, Abgleich und sieben offene Punkte vor, darunter alle drei Fehler, die im Testfall versteckt waren. Auszuzahlen waren 11,20 Euro.
Zur Einordnung: Das war ein Test mit Beispielbelegen, keine Abrechnung aus meinem Alltag. Im Alltag gleicht Peter bei mir seit dem 19.08.2026 die Kreditkartenabrechnung Position für Position gegen die Belege ab. „Reisekosten vorsortieren“ nennt seine Seite als Beispiel für das, was mit demselben Vorgehen auch geht; solche zusätzlichen Schritte übernimmt er erst, wenn sie eingearbeitet, getestet und freigegeben sind. Welche Angaben und Pauschalen in eine Spesenabrechnung gehören, steht in Spesenabrechnung: Vorlage, Pauschalen, Ablauf. Das hier ist ein Beispiel nach den genannten Vorschriften und keine Steuerberatung für deinen Fall.
Der Testfall: eine Reise, sieben Belege, eine Kartenabrechnung
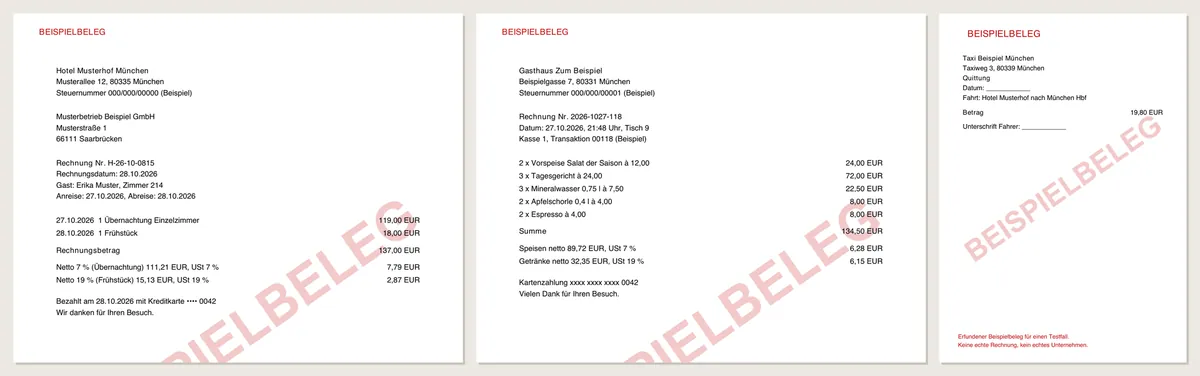
Alles ist erfunden, von der Musterbetrieb Beispiel GmbH bis zur Kartenendung, und jeder Beleg trägt sichtbar „BEISPIELBELEG“. Die Reise der Mitarbeiterin Erika Muster: Abfahrt am 27.10.2026 um 6:40 Uhr, mit dem Auto zum Parkhaus am Bahnhof, Zug nach München, Taxi zum Kunden, abends Essen mit zwei Personen des Kunden, eine Nacht im Hotel, Rückkehr am 28.10. um 19:30 Uhr. Bezahlt wurde alles mit der Firmenkarte.
Beleg
Betrag
Besonderheit
Online-Fahrkarte, Hin- und Rückfahrt
179,80 €
nennt keine Kartenendung
Taxi Hauptbahnhof zum Kunden
24,60 €
nennt keine Kartenendung
Ausdrucke im Copyshop
11,90 €
Bewirtung: Rechnung plus Angaben zu Anlass und Teilnehmern
134,50 €
Speisen 7 %, Getränke 19 %
Hotel, eine Nacht mit Frühstück
137,00 €
Rechnung an die Firma
Taxi Hotel zum Bahnhof
19,80 €
ohne Datum, ohne Steuersatz
Parkhaus am Bahnhof
24,00 €
Dazu bekam Peter die Kartenabrechnung als CSV mit neun Positionen, zwei davon ohne Beleg: 3,90 Euro an einem Fahrkartenautomaten und 34,99 Euro in einem Spielwarenladen. Außerdem die Reiseangaben der Mitarbeiterin und eine Reisekostenregel des Betriebs mit den Pauschalen aus dem Hauptbeitrag. Das erwartete Ergebnis stand vor dem Lauf fest; Peter kannte es nicht.
Drei der sieben Beispielbelege. Der rechte ist der fehlerhafte: kein Datum, kein Steuersatz. Testfall vom 04.11.2026, alle Angaben erfunden
So rechnet Peter eine Reise ab
Für Spesen hat Peter noch keinen freigegebenen Prozess, also galten seine Regeln aus dem Kartenabgleich. Der Lauf in sechs Schritten, laut seinem Protokoll:
Volltext statt Augenmaß. Jeder Beleg wird als Text ausgelesen, Zahlen kommen nur aus der Datei. Bei der Taxiquittung hat er zusätzlich im Bild nach einem handschriftlichen Datum gesucht. Es gab keines.
Kontrollrechnung zuerst. Die neun Kartenpositionen ergeben 570,49 Euro, genau den Saldo der Abrechnung. Erst danach benutzt er die Abrechnung als Quelle.
Umbenennen. Schema: Datum, Absender, Dokumentart, Betreff, Betrag, Nummer. Aus Rechnung_Hotel.pdf wird 2026-10-28 Hotel Musterhof München Rechnung Übernachtung mit Frühstück 137,00 EUR RE H-26-10-0815.pdf. Die Taxiquittung heißt „ohne Datum …“, denn das Datum der Kartenbuchung ist nicht das Belegdatum.
Spesentabelle. Je Beleg brutto, netto, Umsatzsteuer und Steuersatz, dazu Pauschalen und Bewirtung.
Kartenabgleich. Über zwei Wege: Die Kartenendung steht auf dem Beleg, oder Betrag, Datum und Händler passen zu genau einer Position. Widersprechen sich beide, bleibt die Position offen.
Prüfen und übergeben. Beim Gegenrechnen von netto plus Umsatzsteuer fand Peter zwei eigene Tippfehler in Zwischensummen und korrigierte sie; danach prüfte er seine Tabellen per Skript gegen die Volltexte. Zum Schluss verglich eine getrennte Prüfrolle das Ergebnis mit dem Soll: 31 von 31 Werten stimmten.
Das Ergebnis: Kosten und Pauschalen
Posten
Brutto
Netto
USt
Bahn, 7 %
179,80 €
168,04 €
11,76 €
Taxi zum Kunden, 7 %
24,60 €
22,99 €
1,61 €
Ausdrucke, 19 %
11,90 €
10,00 €
1,90 €
Bewirtung Speisen, 7 %
96,00 €
89,72 €
6,28 €
Bewirtung Getränke, 19 %
38,50 €
32,35 €
6,15 €
Übernachtung, 7 %
119,00 €
111,21 €
7,79 €
Frühstück, 19 %
18,00 €
15,13 €
2,87 €
Taxi zum Bahnhof
19,80 €
offen
offen
Parken, 19 %
24,00 €
20,17 €
3,83 €
Summe mit Beleg
531,60 €
Die Steuersätze passen zum Gesetz (Stand: November 2026): 7 Prozent für Bahn, Taxi bis 50 Kilometer und Übernachtung, nicht fürs Frühstück (§ 12 Abs. 2 Nr. 10 und 11 UStG), seit 1. Januar 2026 auch für Speisen im Restaurant, Getränke ausgenommen (Nr. 15).
Spannender ist die Verpflegungspauschale. Für An- und Abreisetag einer Reise mit Übernachtung gibt es je 14 Euro (§ 9 Abs. 4a EStG, Stand: November 2026). Gekürzt wird für jede Mahlzeit, die der Arbeitgeber stellt: 5,60 Euro fürs Frühstück, 11,20 Euro fürs Mittag- oder Abendessen. Das gilt auch, wenn die Mitarbeiterin an einer geschäftlichen Bewirtung teilnimmt, die der Arbeitgeber bezahlt (BMF-Schreiben zu Reisekosten, Rz. 82).
Tag
Pauschale
Kürzung
Ergebnis
27.10., Anreise
14,00 €
Abendessen bei der Bewirtung, Firmenkarte: 11,20 €
2,80 €
28.10., Abreise
14,00 €
Frühstück laut Hotelrechnung an die Firma: 5,60 €
8,40 €
Summe
28,00 €
16,80 €
11,20 €
Die 11,20 Euro sind die Auszahlung an Erika Muster, denn alles andere lief über die Firmenkarte und wird nicht noch einmal erstattet. Bei der Bewirtung hat Peter vom Nettobetrag 122,07 Euro geteilt: 70 Prozent, also 85,45 Euro, sind Betriebsausgabe, 36,62 Euro sind es nicht (§ 4 Abs. 5 Satz 1 Nr. 2 EStG). Die Vorsteuer von 12,43 Euro bleibt abziehbar (§ 15 Abs. 1a Satz 2 UStG). Anlass und Teilnehmer auf dem Beleg hat er geprüft, nicht vorausgesetzt. Was ein Bewirtungsbeleg enthalten muss, steht in Bewirtungsbeleg: Vorlage und Pflichtangaben.
Kartenabgleich: neun Positionen, sechs eindeutig
Vier Belege nennen die Kartenendung, dort war die Zuordnung sofort sicher (307,40 Euro). Bahn und erstes Taxi nennen sie nicht; die passten über Betrag, Datum und Händler (204,40 Euro). Offen blieben das zweite Taxi und die zwei Positionen ohne Beleg, zusammen 58,69 Euro. Die zwei Taxifahrten beim selben Unternehmen hat Peter über die Beträge getrennt, 24,60 und 19,80 Euro. Dass die Fahrkarte eine Woche vor der Reise gekauft wurde, hat er vermerkt, aber nicht als Fehler gewertet.
Vor jedem „Beleg fehlt“ hat er Betrag und Händler in allen Volltexten gesucht. Erst als beide Suchen leer blieben, hat er die zwei Positionen als „ohne Beleg“ gemeldet.
Was der Mensch entscheidet
Peters Liste hatte sieben Punkte, die drei versteckten zuerst:
34,99 Euro Spielwarenladen, ohne Beleg und ohne Anlass. Peter schließt aus dem Händlernamen nicht auf privat, denn das entscheidet laut Betriebsregel die Buchhaltung. Seine Optionen: Beleg anfordern, als privat erstatten lassen (mit der Auszahlung verrechnet zahlt die Mitarbeiterin 23,79 Euro zurück) oder als betrieblich anerkennen.
3,90 Euro am Fahrkartenautomaten, ohne Beleg. Fahrschein nachreichen, Eigenbeleg akzeptieren oder als privat behandeln.
Taxiquittung über 19,80 Euro ohne Datum und Steuersatz. Eine Rechnung bis 250 Euro braucht unter anderem Ausstellungsdatum und Steuersatz (§ 33 UStDV). Den Satz hat Peter nicht eingesetzt, das wäre geraten gewesen. Optionen: Ersatzquittung anfordern oder ohne Vorsteuer anerkennen.
Dazu vier Rückfragen, die niemand eingebaut hatte: weitere gestellte Mahlzeiten, die Autofahrt zum Parkhaus (die Testregel nannte keine Kilometerpauschale, eine Lücke im Aufbau), die Angemessenheit der Bewirtung und die Freigabe der Auszahlung. Keiner der Punkte ist eine Rechenaufgabe: Die Maschine bereitet vor, der Mensch entscheidet an festen Stellen. Mehr zu diesem Prinzip steht in Human in the Loop: Bedeutung und Beispiele.
Spesenabrechnung automatisieren: der Prompt zum Nachbauen
Den Testfall kannst du mit deinem eigenen KI-Agenten nachstellen. So lautete der Auftrag an Peter:
Hier ist die Reise von [Name] nach [Ziel] am [Daten]. Im Ordner [Pfad] liegen
die Belege, die Kartenabrechnung als CSV, die Reiseangaben mit Abfahrt- und
Rückkehrzeit und unsere Reisekostenregeln. Lies jeden Beleg im Volltext,
benenne ihn nach dem Schema "JJJJ-MM-TT Absender Dokumentart Betreff Betrag
Nummer", mach die Spesentabelle mit brutto, netto und Umsatzsteuer, rechne
die Verpflegungspauschalen mit allen Kürzungen und die Bewirtung mit 70
Prozent, gleich die Kartenabrechnung Position für Position ab und prüf vorher,
ob die Summe dem Saldo entspricht. Gib mir eine Liste mit allem, was ich
entscheiden muss. Buch nichts und rate nichts.
Die Reisekostenregel gehört als eigene Datei dazu, mit Pauschalen, Kürzungen und der Bewirtungsregel samt Fundstellen. Dann rechnet der Agent mit deinen Werten statt mit seinem Gedächtnis. Welche Belege dafür taugen, hängt am Scan; worauf es dabei ankommt, steht in Belege scannen per App: die besten Tools. Wer lieber eine fertige Software nimmt, findet den Vergleich in Reisekosten-App: Spesen-Apps im Vergleich.
Was der Test zeigt und was nicht
Er zeigt, dass Peters Regeln aus dem Kartenabgleich auf eine Spesenabrechnung passen: Kontrollrechnung zuerst, zwei Erkennungswege, nichts passend machen. Er zeigt nicht, wie es mit echten Belegen läuft: Die Beispielbelege haben eine saubere Textebene, echte Scans oft nicht. Und einen Punkt hat Peter nur vermerkt statt gemeldet: Die Parkquittung trägt kein eigenes Ausstellungsdatum, nur Ein- und Ausfahrt; streng nach § 33 UStDV wäre das ein vierter Belegmangel. Es war ein Lauf, ohne Buchhaltungssoftware und ohne Browser. Bevor Peter Reisekosten übernimmt, braucht es einen eingearbeiteten Prozess, Tests mit echten Belegen und eine Freigabe. Was Buchhaltungssoftware davon selbst kann, steht in KI-Buchhaltung: was heute wirklich geht, die Aufbewahrung in Belege digital verwalten: Ablage im Betrieb.
Häufige Fragen
Kann eine KI eine Spesenabrechnung erstellen?
Den rechnerischen Teil ja: Belege auslesen, Pauschalen anwenden, die Karte abgleichen. Im Testfall stimmten alle 31 geprüften Werte. Ob etwas privat ist, ob ein mangelhafter Beleg reicht und ob ausgezahlt wird, entscheidet ein Mensch.
Wird die Verpflegungspauschale gekürzt, wenn ich Kunden zum Essen einlade?
Ja, wenn der Arbeitgeber die Bewirtung bezahlt und du daran teilnimmst: um 11,20 Euro für ein Mittag- oder Abendessen (BMF-Schreiben zu Reisekosten, Rz. 82, Stand: November 2026). Lädt dich dagegen ein Geschäftspartner ein, wird nicht gekürzt.
Was passiert mit einem Beleg ohne Datum?
Er bleibt offen. Peter hat die Taxiquittung zwar der Kartenposition zugeordnet, aber weder Datum noch Steuersatz ergänzt. Ob du eine Ersatzquittung anforderst oder den Betrag ohne Vorsteuer erfasst, entscheidest du.
Bucht Peter die Spesen danach?
Nein. Sein Prozess kennt Zuordnen und Abgleichen, die Abnahme bleibt bei mir und meinem Steuerberater.
Wie du weitermachst
Nimm deine letzte Reise, leg Belege, Kartenabrechnung und deine Reisekostenregel in einen Ordner, gib deinem Agenten den Prompt oben und vergleich sein Ergebnis mit deiner eigenen Rechnung.
Wie Peter angelernt wurde, mit schriftlicher Prozessbeschreibung, Lernmodus und Freigabe, zeige ich in meiner Community Claude Practitioners.
Kevin Welter
Entwickler, IT-Architekt, Fachbuchautor (Kubernetes, Cloud-Infrastrukturen) und Speaker. Betreibt sein Business mit einer KI-Belegschaft aus vierzehn KI-Mitarbeitern und zeigt Selbstständigen in seiner Community, wie sie ihren ersten KI-Mitarbeiter einstellen.