KI übernimmt in der Buchhaltung heute vier Arbeitsschritte zuverlässig, und keinen davon vollständig allein. Erstens liest sie Belege aus: Datum, Rechnungsnummer, Betrag, Steuerbetrag und Lieferant werden aus Foto, PDF oder E-Rechnung in die Erfassungsfelder übernommen. Zweitens schlägt sie eine Kontierung vor, indem sie den Beleg mit dem bisherigen Buchungsbestand vergleicht und daraus Konto und Steuerkennzeichen ableitet. Drittens gleicht sie Zahlungen gegen Belege ab, also Kontoumsätze und Abrechnungspositionen gegen das, was an Belegen da ist. Viertens fällt dabei auf, was fehlt: jede Position, die sich keinem Beleg zuordnen lässt, bleibt als offener Punkt stehen. Was KI nicht übernimmt, steht genauso klar in den Herstellerbeschreibungen: Der Vorschlag bleibt ein Vorschlag. Bei sevDesk heißt das wörtlich, die Zuordnungsvorschläge der KI würden nicht automatisch verbindlich übernommen, jede Zuordnung müsse geprüft und bestätigt werden, und DATEV schreibt selbst bei als sicher eingestuften Belegen: Prüfen Sie Ihre Buchführung auch in diesen Fällen wie gewohnt (Stand: September 2026). Die Verantwortung für die Angaben bleibt beim Unternehmer, die Steuererklärung beim Steuerberater, und eine einmal erfasste Buchung wird nicht stillschweigend überschrieben: § 146 Abs. 4 AO verlangt, dass der ursprüngliche Inhalt feststellbar bleibt. Berichtigen ist erlaubt, spurlos ändern nicht.
Bei mir läuft dieser Teil der Arbeit seit dem 19.08.2026 nicht mehr über mich, sondern über Peter, meinen KI-Mitarbeiter für Belege und Buchhaltung. Er arbeitet in meiner Buchhaltungsoberfläche im Browser, sichtet die neu eingegangenen Belege, setzt den Belegtyp und gleicht die Abrechnung Position für Position dagegen ab. Was ein KI-Mitarbeiter überhaupt ist und wie er sich von einem Chatbot unterscheidet, steht in Was ist ein KI-Mitarbeiter?. In diesem Beitrag geht es um die Werkzeuge und darum, was sie heute leisten. Welche Pflichten, Fristen und Steuerstatus dahinterstehen, also EÜR, Aufbewahrung, GoBD und Kleinunternehmerregelung, klärt Buchhaltung für Selbstständige: der Einstieg.
Die vier Schritte, die KI heute übernimmt
Für den Vergleich teile ich den Ablauf in vier Schritte. Die Hersteller benennen sie unterschiedlich, und nicht jedes Produkt deckt alle vier ab, aber als Raster funktioniert es für Buchhaltungssoftware für Selbstständige genauso wie für eine Kanzleilösung.
1. Belegerkennung: Daten vom Bild in die Maske
Das ist der ausgereifteste Schritt, und die hier verglichenen Anbieter haben ihn eingebaut. sevDesk beschreibt für die eigene Belegerfassung, dass die optische Texterkennung Belegdatum, Rechnungsnummer, Betrag, Mehrwertsteuer und Lieferant ausliest und in die Maske einträgt. Lexware Office formuliert es fast gleich: Die Texterkennung liest automatisch die relevanten Belegdaten aus, auch mehrzeilige Angaben wie Positionen auf einer Rechnung. In DATEV Unternehmen online heißt die Funktion Buchungsassistent online; laut Herstellerseite werden buchungs- und zahlungsrelevante Informationen wie der Geschäftspartnername vom Belegbild ausgelesen und automatisch in den Erfassungsfeldern vorbelegt. Der Weg zum Beleg ist dabei überall derselbe: mit dem Smartphone fotografieren, am Rechner hochladen oder die Rechnung per E-Mail an eine Sammeladresse weiterleiten (Stand: September 2026).
Bei E-Rechnungen entfällt dieser Schritt größtenteils, weil die Daten bereits strukturiert im Dokument stehen und nicht mehr aus einem Bild geraten werden müssen. Das ist der eigentliche Grund, warum die E-Rechnung die Buchhaltung mehr verändert als jedes KI-Feature: Erkennen ist schwieriger als Lesen.
2. Kontierungsvorschlag: Konto und Steuerkennzeichen
Hier fängt die KI im engeren Sinn an. DATEV beschreibt den Automatisierungsservice Rechnungen so: Die Buchungsvorschläge werden von einer künstlichen Intelligenz erstellt, dazu werden die Rechnungen analysiert und mit dem Wissen aus dem bisherigen Buchführungsbestand abgeglichen. Steuerkennzeichen und Geschäftspartner-Konto ermittelt der Dienst laut derselben Seite aus dem Beleg im Vergleich mit früheren Buchungen. Entscheidend ist der Lernteil: Sobald ein Buchungsvorschlag bestätigt oder geändert wird, lernt die KI dazu, so werden die Buchungsvorschläge immer besser.
Bei den Lösungen für Selbstständige sieht das genauso aus, nur mit weniger Kontenwissen im Hintergrund. sevDesk macht für die Buchungskategorie einen KI-gestützten Vorschlag und lernt aus den Zuordnungen. Lexware Office ordnet nach eigener Beschreibung auch komplexere Vorgänge wie Bewirtungskosten oder Anlagegüter zu und erkennt wiederkehrende Belege selbstständig (Stand: September 2026).
Was das praktisch heißt: Ein Kontierungsvorschlag ist eine Mustererkennung über deine eigene Vergangenheit. DATEV und sevDesk beschreiben beide, dass bestätigte oder korrigierte Zuordnungen in spätere Vorschläge einfließen. Wie schnell sich das bemerkbar macht, sagt keiner der beiden, dazu gibt es keine Messung. Wer ohne Bestand anfängt, arbeitet also mehr nach.
3. Abgleich: Abrechnung gegen Belege
Der Schritt, der am meisten Zeit frisst und am wenigsten Denken verlangt. Jede Position auf einem Kontoauszug oder einer Kartenabrechnung braucht eine nachvollziehbare Zuordnung, und bei den meisten Ausgaben ist das ein Beleg. Bankgebühren, Steuerzahlungen, Umbuchungen zwischen eigenen Konten oder Privatentnahmen kommen dagegen ohne Rechnung vor, die brauchen eine Zuordnung, aber keinen fremden Beleg. sevDesk beschreibt das als intelligenten Bankabgleich: Das System erkennt automatisch, welche Zahlungen auf dem Geschäftskonto zu dem Beleg gehören, und verknüpft sie, wobei die Prüfung und Bestätigung beim Nutzer bleibt. GetMyInvoices nennt in seiner Funktionsübersicht ausdrücklich den automatischen Abgleich von Bank- und Kreditkartenumsätzen.
Der Abgleich ist die Stelle, an der sich gute von schlechter Automatisierung trennt. Zwei Positionen mit demselben Betrag am selben Tag sind für eine Betragssuche nicht unterscheidbar. Ein Werkzeug, das dann rät, macht mehr Arbeit als es spart: Du musst jede Zuordnung nachprüfen statt nur die unklaren.
4. Fehlende Belege finden
Das ist kein eigenes Feature, sondern das Abfallprodukt von Schritt 3, und es ist der unterschätzte Nutzen. Sobald jede Abrechnungsposition zugeordnet ist, bleibt eine Liste übrig: Positionen, zu denen ein Beleg gehören müsste und keiner da ist. Das ist die Liste dessen, was du noch beschaffen musst. Dienste wie GetMyInvoices setzen genau hier an und holen Rechnungen automatisch aus Online-Portalen, Posteingängen oder per App ab, damit die Lücke gar nicht erst entsteht.
Für die meisten Ein-Personen-Betriebe wirkt dieser Schritt am stärksten: nicht die Zeit fürs Buchen, sondern die Abende, an denen man sich durch Anbieterportale klickt, weil im Dezember drei Belege fehlen.
Wo die Grenze liegt
Drei Grenzen sind nicht technisch, sondern rechtlich, und sie verschieben sich auch nicht mit dem nächsten Modell.
Grenze
Was das heißt
Fundstelle
Verantwortung
Die Angaben in der Steuererklärung sind wahrheitsgemäß nach bestem Wissen und Gewissen zu machen, und zwar von dir. Ein Vorschlag, den du bestätigst, ist deine Angabe.
§ 150 Abs. 2 AO
Steuerliche Beratung
Geschäftsmäßige Hilfe in Steuersachen dürfen nur die im Gesetz genannten Befugten leisten. Das Buchen laufender Geschäftsvorfälle ist davon ausgenommen, aber nur für Personen mit kaufmännischer Abschlussprüfung und mindestens drei Jahren Praxis im Buchhaltungswesen.
§§ 5 Abs. 1, 6 Abs. 1 Nr. 1 StBerG
Unveränderbarkeit
Eine Buchung darf nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist oder unklar bleibt, ob die Änderung später kam.
§ 146 Abs. 4 AO
Die dritte Zeile ist die wichtigste für den Umgang mit KI, und sie wird oft strenger gelesen, als sie gemeint ist. Verboten ist nicht die Korrektur, verboten ist das spurlose Überschreiben. Der Originalbeleg bleibt, wie er ist. Erfasste Daten und Buchungen darfst du berichtigen, aber nachvollziehbar, mit Protokoll statt stiller Änderung. Passt ein Beleg nicht zur Abrechnung, dann ist das ein Befund und keine Aufgabe zum Glattziehen. Genau daran erkennst du ein brauchbares Werkzeug: Es meldet die Abweichung, statt sie verschwinden zu lassen.
Das ist die Rechtslage, wie sie in den genannten Vorschriften steht, und keine Steuerberatung für deinen Fall. Für die Einordnung und spätestens für die Erklärung fragst du jemanden, der dafür geradesteht.
über den Bildschirm hinweg, auch zwischen zwei Systemen
Anpassung
das, was der Hersteller vorsieht
eine eigene, schriftliche Prozessbeschreibung
Lernen
aus deinen bestätigten Buchungen
aus dem, was du ihm einmal zeigst
Kontrolle
Vorschlag, den du bestätigst
Log mit Uhrzeiten, Kontrollzählung vor und nach dem Setzen
Grenze
kann nur, was das Produkt kann
kann nur, was im Prozess steht
Die eingebaute Funktion ist für den Normalfall meist die richtige Wahl: Sie steckt in dem Tarif, den du ohnehin zahlst, und du musst nichts selbst warten. Was genau sie kann, hängt an Produkt, Tarif und Land, das steht in der Leistungsbeschreibung deines Anbieters und nicht in einem Vergleich. Ein eigener KI-Mitarbeiter lohnt sich dort, wo die Arbeit zwischen zwei Systemen hängt, etwa wenn eine Abrechnung aus einem Portal gegen Belege in einem anderen abgeglichen werden muss. Genau das ist mein Fall. Wie so ein Aufbau aus Postfach, Belegen und Entwürfen aussieht, steht in KI-Agent für Buchhaltung und Postfach; das fertige Paket dafür heißt bei mir Frieda.
So sieht das bei mir aus
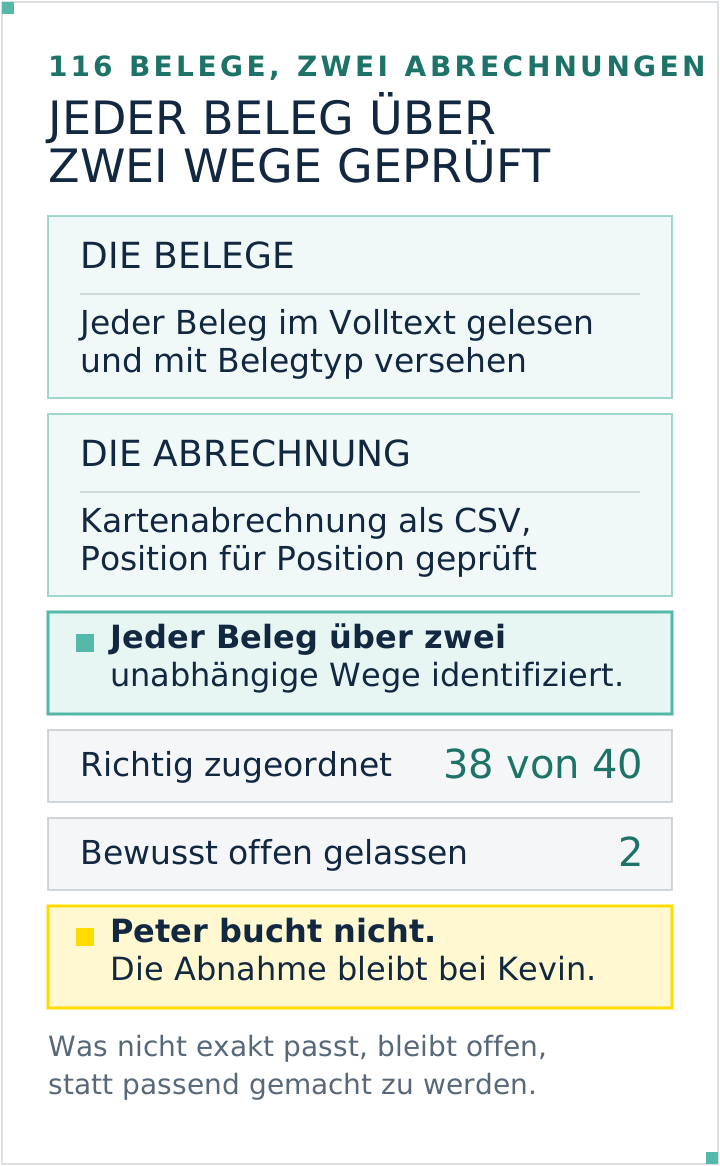
Peter macht bei mir genau die vier Schritte von oben, und er macht sie im Browser, nicht in einer Schnittstelle. Die Zahlen aus seinem ersten Lauf habe ich selbst öffentlich gemacht: 116 Belege gesichtet, 38 von 40 richtig zugeordnet, gut eine Stunde. Ein zweiter Lauf im September umfasste 68 Belege, 54 davon geprüft, beim Kontrollexport null Abweichungen.
Interessanter als die 38 sind die zwei. Sie blieben offen, weil sein Prozess den Fall nicht eindeutig entscheiden konnte, und er hat sie als offen gemeldet, statt sie passend zu machen. Das ist der ganze Unterschied zwischen einem Mitarbeiter und einem Chatbot: einer, der zwei Belege nicht anfasst, ist mehr wert als einer, der alle vierzig setzt und bei zweien rät.
Drei Regeln sind bei ihm fest verdrahtet. Er klickt nichts auf Verdacht, jede zustandsändernde Aktion ist durch einen Schritt in einem freigegebenen Prozess gedeckt. Beträge, Daten und Belegnummern kommen immer vom Bildschirm, nie aus dem Gedächtnis. Und er bucht nicht: Sein Prozess kennt Zuordnen und Abgleichen, die Abnahme bleibt bei mir, die Steuererklärung beim Steuerberater. Wie die Browser-Arbeit technisch läuft, steht in Claude in Chrome: Erweiterung nutzen. Welche Daten ich überhaupt in ein KI-System gebe, klärt KI und Datenschutz: was die KI sehen darf.
Beleg und Abrechnung werden über zwei Wege abgeglichen, unklare Fälle bleiben offen. Grafik: HumanITy
Häufige Fragen
Kann KI Buchhaltung machen?
Teile davon, ja. Belege auslesen, eine Kontierung vorschlagen, Zahlungen gegen Belege abgleichen und fehlende Belege sichtbar machen, das ist heute Standard in gängiger Buchhaltungssoftware. Die Bewertung eines Geschäftsvorfalls, die Entscheidung im Zweifelsfall und die Erklärung selbst sind es nicht. Nach § 150 Abs. 2 AO sind die Angaben wahrheitsgemäß nach bestem Wissen und Gewissen zu machen, und dieses Gewissen hat einen Namen und eine Unterschrift.
Ersetzt KI den Buchhalter oder den Steuerberater?
Nein. Was wegfällt, ist die Vorarbeit: sortieren, zuordnen, abgleichen, nachfassen. Was bleibt, ist die fachliche Beurteilung und die Verantwortung gegenüber dem Finanzamt. In der Praxis verschiebt sich dadurch eher die Rechnung als der Beruf: Wer sauber vorbereitete Belege abgibt, zahlt weniger für das Aufräumen und mehr für die Beratung, die er tatsächlich braucht.
Wie genau ist die KI-Belegerkennung?
Die Hersteller nennen dazu überwiegend keine Quote, und Zahlen aus Werbematerial helfen dir ohnehin nicht weiter, weil die Trefferquote von deinen eigenen Belegen abhängt. Was sich sagen lässt: Bei strukturierten E-Rechnungen entfällt die Texterkennung, weil die Daten schon als Felder im Dokument stehen. Falsch, unvollständig oder falsch zugeordnet können sie trotzdem sein, die inhaltliche Prüfung bleibt also. Bei Fotos und Scans kommt der Erkennungsschritt dazu. Und Kontierungsvorschläge werden laut den Herstellerbeschreibungen besser, wenn du bestätigst und korrigierst.
Darf eine KI meine Belege ändern?
Den Originalbeleg nicht. Erfasste Belegdaten und Buchungen darf sie berichtigen, aber nur nachvollziehbar. § 146 Abs. 4 AO verbietet Änderungen, bei denen der ursprüngliche Inhalt nicht mehr feststellbar ist oder unklar bleibt, ob sie später gemacht wurden. Erlaubt ist damit die protokollierte Korrektur, nicht das stille Überschreiben. Ein Werkzeug, das eine Abweichung zwischen Beleg und Abrechnung glattzieht, ohne es festzuhalten, ist nicht bequem, sondern ein Problem. Die richtige Reaktion ist eine Meldung.
Lohnt sich KI-Buchhaltung für Kleinunternehmer?
Meist ja, aber nicht als eigenes Produkt. Die Funktionen stecken bei den hier verglichenen Anbietern schon im Paket, und für wenige Belege im Monat ist genau das der richtige Umfang. Ein eigener KI-Mitarbeiter rechnet sich erst, wenn die Arbeit zwischen zwei Systemen hängt oder die Belegmenge so groß wird, dass der Abgleich einen ganzen Abend kostet.
Brauche ich eine Weiterbildung für KI in der Buchhaltung?
Für die eingebauten Funktionen nicht, die sind bewusst so gebaut, dass man sie ohne Vorwissen bedienen kann. Nützlich ist Wissen an einer anderen Stelle: wie man eine Aufgabe so beschreibt, dass eine KI sie wiederholbar erledigt, und wie man das Ergebnis kontrolliert. Das ist eine Prozessfrage, keine Buchhaltungsfrage.
Wie du weitermachst
Fang bei dem an, was du schon hast. Öffne deine Buchhaltungssoftware und prüfe drei Dinge: Kommen die Belegdaten automatisch in die Maske, bekommst du einen Kontierungsvorschlag, und gibt es einen Abgleich gegen deine Kontoumsätze. Wenn eines davon fehlt, ist das der erste Hebel, und zwar vor jedem zusätzlichen KI-Werkzeug. Danach nimm dir einen Monat und zähl, wie viele Positionen am Ende ohne Beleg dastehen. Diese Zahl ist deine ehrliche Ausgangsgröße.
Erst wenn beides steht und die monatliche Zuordnerei trotzdem einen Abend kostet, lohnt der Schritt zum eigenen KI-Mitarbeiter. Welche Aufgaben sich dafür eignen, klärt Welche Aufgaben du an KI abgeben kannst. Wie so ein Mitarbeiter grundsätzlich entsteht und eingearbeitet wird, steht auf der Seite KI-Mitarbeiter einstellen.
Die Prozessbeschreibung dafür schreibst du einmal selbst, und das ist die eigentliche Arbeit, nicht die Technik. Allein musst du damit nicht anfangen: Wie ich meine Belegarbeit aufgebaut habe, mit schriftlicher Prozessbeschreibung, Lernmodus und Kontrollzählung, zeige ich in meiner Community Claude Practitioners. Dort sitzen Leute, die denselben Ablauf für ihren Betrieb schon aufgeschrieben haben, und wer eine Frage in ein Posting stellt oder in einen Call mitbringt, spart sich die erste Runde Ausprobieren.
Kevin Welter
Entwickler, IT-Architekt, Fachbuchautor (Kubernetes, Cloud-Infrastrukturen) und Speaker. Betreibt sein Business mit einer KI-Belegschaft aus vierzehn KI-Mitarbeitern und zeigt Selbstständigen in seiner Community, wie sie ihren ersten KI-Mitarbeiter einstellen.