Rechnung schreiben als Kleinunternehmer
Als Kleinunternehmer weist du keine Umsatzsteuer aus, brauchst aber fünf Pflichtangaben nach § 34a UStDV. Grenzen, Rechnungsnummer und der teuerste Fehler.
Zum Artikel20. September 2026 · Aktualisiert am 31. Oktober 2026 · 18 Min. Lesezeit
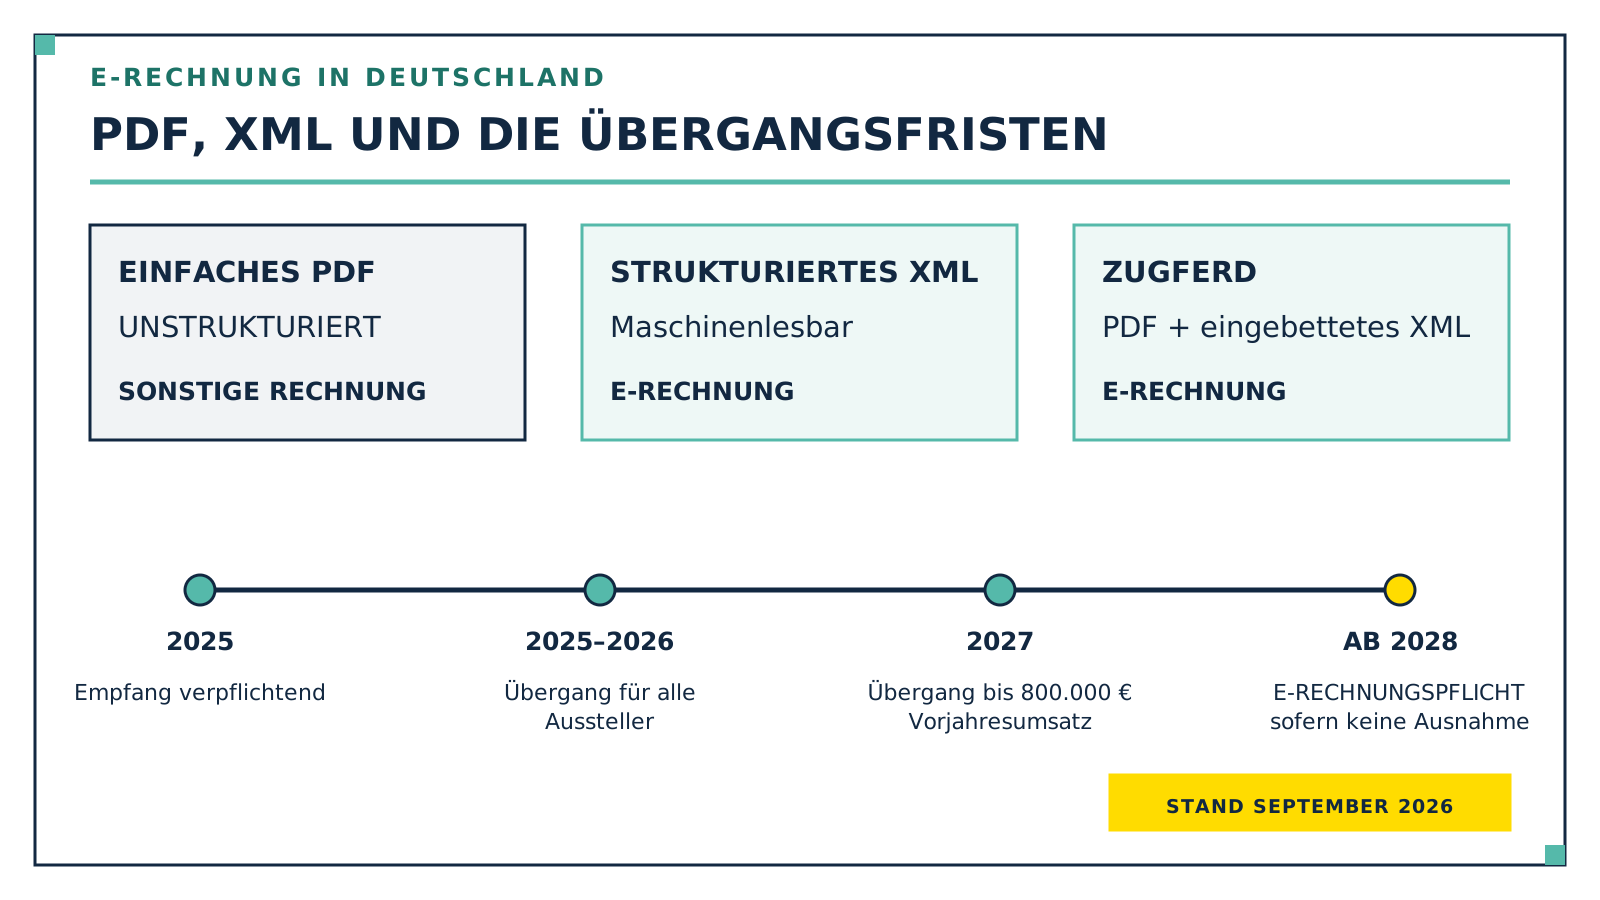
Die E-Rechnungspflicht kommt in zwei Stufen, und die erste läuft längst. Empfangen musst du E-Rechnungen seit dem 1. Januar 2025, als jeder inländische Unternehmer, auch als Kleinunternehmer, und dafür genügt ein ganz normales E-Mail-Postfach. Versenden musst du gestaffelt: Für Umsätze bis Ende 2026 darfst du weiterhin Papier schicken oder, mit Zustimmung des Empfängers, ein PDF. Für Umsätze ab 2027 gilt diese Schonfrist nur noch, wenn dein Gesamtumsatz 2026 nicht über 800.000 Euro lag, und für Umsätze ab dem 1. Januar 2028 gilt sie für niemanden mehr (§ 27 Abs. 38 UStG). Die Pflicht greift ausschließlich zwischen Unternehmern, die beide im Inland ansässig sind (§ 14 Abs. 2 Satz 2 Nr. 1 UStG): An Privatkunden und ins Ausland ändert sich nichts. Ausgenommen bleiben außerdem Rechnungen bis 250 Euro, Fahrausweise und Rechnungen von Kleinunternehmern (§ 33 Satz 4, § 34 Abs. 1 Satz 2 und § 34a Satz 4 UStDV). Eine E-Rechnung ist dabei kein PDF, sondern ein strukturierter Datensatz nach der Normenreihe EN 16931, in Deutschland meist XRechnung oder ZUGFeRD ab Version 2.0.1. Und das ist die eigentliche Entwarnung: Bauen musst du davon nichts, gängige Rechnungsprogramme geben beide Formate laut ihren eigenen Hilfeseiten schon heute aus.
Bei mir entsteht deshalb keine Rechnung mehr als loses PDF auf dem Schreibtisch, sondern immer im Rechnungswerkzeug, weil dort die fortlaufende Nummer, die Unveränderbarkeit und eben auch das Rechnungsformat herkommen. Wie der Weg vom Posteingang bis zum fertigen Entwurf bei mir aussieht, steht in KI-Agent für Buchhaltung und Postfach, das Konzept dahinter auf KI-Mitarbeiter einstellen. Alles Weitere hier ist die Rechtslage, wie sie in den unten genannten Vorschriften und in den Schreiben des Bundesfinanzministeriums steht, Stand 26.10.2026, und keine Steuerberatung für deinen Einzelfall.
Der häufigste Denkfehler in diesem Thema: Die Übergangsfristen, von denen überall die Rede ist, betreffen nur das Ausstellen und Versenden. Für den Empfang gibt es keine.
Seit dem 1. Januar 2025 muss jeder inländische Unternehmer die technischen Voraussetzungen schaffen, eine E-Rechnung entgegenzunehmen. Das Bundesfinanzministerium stellt dazu drei Dinge klar, die den Aufwand kleiner machen, als viele befürchten:
Umgekehrt gilt: Besteht die Pflicht, braucht der Versand einer E-Rechnung keine Zustimmung des Empfängers mehr (§ 14 Abs. 1 Satz 5 UStG). Für ein PDF brauchst du sie dagegen weiterhin, solange du dich noch auf eine Übergangsfrist stützt.
Rechtsstand geprüft: 31.10.2026, Deutschland. Prüfe zuerst den Umsatz und die beteiligten Parteien, dann Ausnahmen und Übergang. Empfangsfähigkeit und Ausstellungspflicht sind verschiedene Fragen.
| Dein Fall | Empfang | Was du ausstellst bzw. prüfst |
|---|---|---|
| Inländischer Unternehmer, auch Kleinunternehmer | seit 01.01.2025 E-Rechnungen empfangen können | eigene Versandpflicht gesondert prüfen |
| Inländisches B2B, keine Ausnahme, Umsatz 2025/2026 | Empfang schon erforderlich | sonstige Rechnung bis 31.12.2026 zulässig; PDF mit Zustimmung |
| Derselbe Fall, Umsatz 2027, Aussteller-Gesamtumsatz 2026 höchstens 800.000 Euro | unverändert | sonstige Rechnung bis 31.12.2027 zulässig; PDF mit Zustimmung |
| Umsatz 2027, Aussteller über 800.000 Euro | unverändert | E-Rechnung; besondere EDI-Übergangsregel bis 31.12.2027 prüfen |
| Umsatz ab 2028, inländisches B2B ohne Ausnahme | unverändert | E-Rechnung |
| Eigene nach § 19 Abs. 1 UStG steuerfreie Kleinunternehmerumsätze | Empfangspflicht bleibt | sonstige Rechnung weiterhin zulässig, § 34a UStDV |
| Kleinbetrag bis 250 Euro oder Fahrausweis | eigene Empfangsfähigkeit bleibt | Ausnahmen der §§ 33/34 UStDV prüfen, insbesondere Ausschlüsse des § 33 |
| Privatkunde, grenzüberschreitender Fall oder § 4 Nr. 8–29 UStG | daraus keine deutsche B2B-Versandpflicht ableiten | übrige Rechnungspflichten gesondert prüfen; Behörden haben zusätzliche Regeln |
Die Übergangsregel nennt Leistungszeitraum und spätesten Übermittlungs-/Ausstellungszeitpunkt. Ein 2026 ausgeführter Umsatz darf deshalb nicht beliebig lange nach der Tabelle als PDF abgerechnet werden. Daneben bleibt grundsätzlich die Sechsmonatsfrist zur Rechnungsausstellung bestehen. Die 800.000-Euro-Grenze bezieht sich auf den Aussteller und seinen Gesamtumsatz nach § 19 Abs. 2 UStG, nicht auf die Rechnungssumme oder den Kunden.
Amtliche Grundlagen: § 14 UStG, § 27 Abs. 38 UStG, § 34a UStDV und BMF-FAQ. Die Ausnahmen werden unten genauer abgegrenzt.
Die Pflicht zur E-Rechnung besteht, wenn du an einen anderen Unternehmer für dessen Unternehmen leistest und beide Seiten im Inland ansässig sind. Ansässig heißt nach § 14 Abs. 2 Satz 3 UStG: Sitz, Geschäftsleitung, eine am Umsatz beteiligte Betriebsstätte oder, wenn es keinen Sitz gibt, Wohnsitz oder gewöhnlicher Aufenthalt im Inland.
Die Pflicht gilt auch dann, wenn
Die Pflicht gilt nicht, wenn mindestens eine der beiden Seiten nicht im Inland ansässig ist, und sie gilt nicht gegenüber Privatpersonen. An Privatkunden darfst du eine E-Rechnung nur mit deren Zustimmung schicken, weil dann die allgemeine Regel des § 14 Abs. 1 Satz 5 UStG greift. Dasselbe gilt gegenüber einer juristischen Person, die nicht Unternehmer ist, etwa einem Verein im nichtunternehmerischen Bereich.
Konntest du auch mit der Sorgfalt eines ordentlichen Kaufmanns nicht erkennen, dass dein Gegenüber als Unternehmer handelt, wird ein Verstoß nicht beanstandet. Die Umsatzsteuer-Identifikationsnummer ist laut Bundesfinanzministerium ein Indiz dafür, dass jemand als Unternehmer auftritt.
Vier Gruppen bleiben von der Pflicht ausgenommen. Wichtig ist die Richtung: Das sind Freiheiten, keine Verbote. Du darfst hier weiter auf Papier oder als PDF abrechnen, du darfst aber genauso eine E-Rechnung schicken.
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht (§ 14 Abs. 1 Satz 3 UStG). Alles andere, ein PDF per Mail eingeschlossen, ist eine sonstige Rechnung (Satz 4). In Deutschland laufen praktisch alle Wege über zwei Formate.
| XRechnung | ZUGFeRD | |
|---|---|---|
| Aufbau | rein strukturiert, eine XML-Datei | hybrid: ein PDF mit eingebetteter XML-Datei |
| Ansicht für Menschen | nur über eine Visualisierungsanwendung | das PDF ist direkt lesbar |
| Eigenes Design | nicht vorgesehen | möglich, das PDF ist dein Layout |
| Bedingung | entspricht EN 16931 und § 14 Abs. 1 Satz 6 Nr. 1 UStG | ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL |
| Typischer Einsatz | Rechnungen an Behörden und größere Unternehmen | Kunden, die das gewohnte Rechnungsbild erwarten |
Beide sind vom Bundesfinanzministerium ausdrücklich als zulässig benannt. Nationale Formate sind dabei keine Pflicht: Jedes europäische Format, das der Normenreihe EN 16931 entspricht, ist ebenso erlaubt, und über § 14 Abs. 1 Satz 6 Nr. 2 UStG können zwei Parteien auch ein abweichendes Format vereinbaren, etwa ein EDI-Verfahren, solange sich alle umsatzsteuerlich nötigen Angaben verlustfrei extrahieren lassen. Welches Format ihr nehmt, ist laut Bundesfinanzministerium eine zivilrechtliche Frage zwischen euch, kein Steuerthema.
Für die Ablage gilt seit der GoBD-Änderung vom 14. Juli 2025: Aufbewahrungspflichtig ist der strukturierte Teil. Den menschenlesbaren Teil einer hybriden Rechnung musst du nur behalten, wenn er zusätzliche steuerlich bedeutsame Angaben enthält. Wie lange und wie das insgesamt läuft, steht in Buchhaltung für Selbstständige: der Einstieg.
Mit einem Schreiben vom 15. Oktober 2026 hat das Bundesfinanzministerium ergänzende Regeln zur E-Rechnung festgelegt. Es ergänzt die Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 und ändert nichts an den gesetzlichen Fristen: Die Übergangsregeln laufen weiter bis zum 31. Dezember 2027, und § 27 Abs. 38 UStG ist unverändert (Stand 26.10.2026). Für kleine Betriebe zählen vor allem diese Punkte:
Das ist die gute Nachricht an diesem Thema: Die Umsetzung ist kleiner als die Rechtslage. Vier Schritte, in dieser Reihenfolge.
Bei Schritt eins und zwei hängt es meist an derselben Frage: Was kann mein Programm eigentlich schon, und wo landen die Dateien? Die musst du nicht für dich allein beantworten. Genau so eine Frage gehen wir in einem Community-Call oder unter einem Posting gemeinsam durch.
Die Formatfrage stellt sich kaum noch, sobald die Rechnung dort entsteht, wo sie ohnehin hingehört: im Rechnungswerkzeug; welche Buchhaltungssoftware für Kleinunternehmen das zu welchem Preis kann, steht im Vergleich.
Genau an dieser Stelle arbeitet bei mir Anton, mein KI-Mitarbeiter für Angebote und Rechnungen. Er baut aus einem ausgewerteten Erstgespräch das Angebots-PDF in meinem Design, und bei einer Zusage legt er Kontakt, Angebot und Rechnung als Entwurf in Lexware Office an, dem Rechnungswerkzeug, mit dem er hier verbunden ist. Er schreibt also keine Rechnung, er bereitet sie an der richtigen Stelle vor; wie dieser Weg von Angebot und Rechnung mit KI im Ganzen aussieht, steht im eigenen Beitrag. Die fortlaufende Nummer, die Unveränderbarkeit und die E-Rechnungsformate kommen aus dem Werkzeug, nicht aus der KI, und das ist Absicht.
Zwei Grenzen sind dabei fest verdrahtet. Erstens: Er entwirft, ich gebe frei. Nichts wird finalisiert, solange ich nicht ausdrücklich Ja gesagt habe, und auf Zuruf nennt er erst die Folgen, etwa die dann endgültige Rechnungsnummer. Zweitens: Ohne Preisquelle kein Preis. Findet er zwei unterschiedliche Preise für dieselbe Leistung, listet er beide mit Fundort und fragt nach, statt zu mitteln. Der interessante Teil ist hier nicht das Format, sondern der Entwurf davor. Wie sich das in einen kleinen Betrieb einfügt, steht in KI für kleine Unternehmen einführen.
Empfangen musst du seit dem 1. Januar 2025, ohne Übergangsfrist. Versenden musst du ab 2027, wenn dein Gesamtumsatz 2026 über 800.000 Euro lag, sonst ab 2028. Maßgeblich ist nach § 27 Abs. 38 UStG der Zeitpunkt der Leistung, nicht das Rechnungsdatum.
Beim Empfangen ja, beim Ausstellen nein: § 34a Satz 4 UStDV erlaubt Kleinunternehmern, ihre Rechnungen als sonstige Rechnung zu übermitteln, also als PDF oder auf Papier. Die technischen Voraussetzungen zum Empfang musst du trotzdem schaffen.
Ein normales PDF nicht. Nach § 14 Abs. 1 Satz 4 UStG ist es eine sonstige Rechnung, weil ihm das strukturierte Format fehlt. Eine Ausnahme ist ZUGFeRD ab Version 2.0.1: Dort steckt eine XML-Datei im PDF, und die Datei zählt.
Nein, die Pflicht besteht nur zwischen inländischen Unternehmern. Schicken darfst du eine E-Rechnung an Privatpersonen sogar nur mit deren Zustimmung (§ 14 Abs. 1 Satz 5 UStG). Diese Zustimmung ist formfrei und kann auch stillschweigend erfolgen.
Dann ist sie umsatzsteuerlich keine E-Rechnung, sondern eine sonstige Rechnung in einem anderen elektronischen Format. Das Bundesfinanzministerium unterscheidet im Schreiben vom 15. Oktober 2025 zwischen Formatfehlern und Verstößen gegen Geschäftsregeln und empfiehlt, die Datei mit einer geeigneten Validierungsanwendung zu prüfen. Das Schreiben vom 15. Oktober 2026 stellt zusätzlich klar: Ein bloßer Geschäftsregelfehler ohne Formatfehler ändert umsatzsteuerlich nichts daran, dass die Datei eine E-Rechnung ist.
Nimm dir zwanzig Minuten für zwei Dinge: Schau in den Einstellungen deines Rechnungsprogramms nach, ob E-Rechnung dort aktiviert ist, und rechne deinen Gesamtumsatz 2026 gegen die 800.000-Euro-Grenze. Danach weißt du, ob du ein Thema hast oder nur einen Schalter.
Wenn die eigentliche Arbeit danach immer noch das Schreiben ist und nicht das Format, lohnt der Blick auf den Schritt davor: Welche Aufgaben du an KI abgeben kannst sortiert, was sich überhaupt eignet, und KI für Selbstständige: was sich lohnt zeigt es aus Sicht eines Ein-Personen-Betriebs. Den fertigen Angebots- und Rechnungs-Mitarbeiter samt Kurs gibt es in meiner Community Claude Practitioners.
Als Kleinunternehmer weist du keine Umsatzsteuer aus, brauchst aber fünf Pflichtangaben nach § 34a UStDV. Grenzen, Rechnungsnummer und der teuerste Fehler.
Zum ArtikelDie Rechnungsvorlage zum Abtippen, in zwei Fassungen mit und ohne Umsatzsteuer, mit den Pflichtangaben nach § 14 Abs. 4 UStG und der Rechnungsnummer-Regel.
Zum Artikel
Kevin Welter
Entwickler, IT-Architekt, Fachbuchautor (Kubernetes, Cloud-Infrastrukturen) und Speaker. Betreibt sein Business mit einer KI-Belegschaft aus fünfzehn KI-Mitarbeitern und zeigt Selbstständigen in seiner Community, wie sie ihren ersten KI-Mitarbeiter einstellen.
In einer Stunde läuft dein erster KI-Mitarbeiter
7 Tage kostenlos testen